Trois dispositifs fiscaux ont évolué en 2026, si vous préparez la cession ou la transmission de votre entreprise, ou si vous envisagez simplement un versement sur votre PER en fin d’année, ils méritent une relecture maintenant.
Reprenons-les un par un. Pas pour agir dans l’urgence, mais pour vérifier qu’une stratégie décidée l’an dernier tient encore avec les règles d’aujourd’hui.
Votre holding est dans le viseur
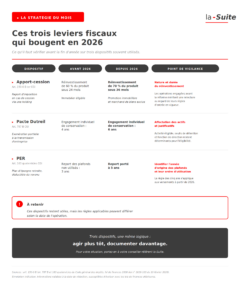
L’apport-cession (article 150-0 B ter du Code général des impôts) reste utile pour les dirigeants qui cèdent leur entreprise, mais il a été durci par la loi de finances 2026. Pour les cessions entrant dans le nouveau régime, le seuil de réinvestissement passe de 60 à 70 %, le délai de 24 à 36 mois. La durée de conservation des actifs acquis par remploi est portée à 5 ans. Surtout, les activités de promotion immobilière et de marchand de biens sortent du champ éligible. Les opérations engagées avant la réforme méritent une relecture au regard de leurs règles d’entrée en vigueur.
Votre pacte Dutreil s’installe dans la durée
Toujours puissant pour la transmission d’entreprise, le pacte Dutreil exige désormais un engagement individuel de conservation de 6 ans, contre 4 auparavant. Certains actifs non exclusivement affectés à l’activité professionnelle (yachts, véhicules de collection, résidences non professionnelles) sont désormais exclus de la fraction bénéficiant de l’exonération. Les stratégies préparées sur la durée conservent leur intérêt, à condition de documenter précisément l’activité éligible, les actifs concernés et le respect des engagements.
Votre PER gagne deux ans de visibilité
Le report des plafonds de déduction non utilisés est désormais porté de trois à cinq ans. Cette marge supplémentaire peut être utile lorsque les revenus varient fortement d’une année à l’autre : prime exceptionnelle, cession d’entreprise, changement de statut ou reprise d’activité.
Concrètement, cette nouvelle règle n’a aucun effet sur les versements réalisés en 2026, 2027, 2028 ni 2029. Elle permettra, pour les versements réalisés en 2030, de bénéficier d’un plafond supplémentaire, et pour les versements réalisés à partir de 2031, de bénéficier de deux plafonds supplémentaires.
Mais cinq ans ne signifient pas que tous les plafonds restent disponibles indéfiniment. Avant un versement important, il faut identifier leur année d’origine, vérifier leur ordre d’utilisation et rapprocher le montant versé du gain fiscal réellement attendu.
L’optimisation fiscale, une stratégie patrimoniale qui se pense désormais sur le long terme
Dans les trois cas, la logique est la même : il faut agir plus tôt et documenter davantage. Les règles laissent moins de place aux montages insuffisamment documentés, et l’engagement patrimonial exige un vrai horizon.
Mon avis est simple : une bonne stratégie ne se juge pas au nombre d’avantages fiscaux qu’elle empile, elle se juge à ce qui tient encore debout quand la règle change. Un montage construit sur un vrai projet patrimonial supporte une réforme. Un montage bâti autour d’un seul avantage fiscal la subit.
Si l’un de ces trois sujets figure dans votre agenda des prochains mois, un point rapide avec votre conseiller patrimonial peut vous aider à relire le calendrier, les montants et les pièces à conserver.
| Sources
— Loi n° 2026-103 du 19 février 2026 de finances pour 2026 : durcissement de l’article 150-0 B ter du CGI (apport-cession) et de l’article 787 B (pacte Dutreil). — Article 163 quatervicies du Code général des impôts : régime fiscal du PER, modifié par la loi de finances 2026 (extension du report des plafonds non utilisés de 3 à 5 ans). — Informations valables à la date de rédaction, susceptibles d’évoluer avec les lois de finances ultérieures. |